
Son dakika haberi: 2027 yılı yeniden değerleme oranı yüzde 27,83 olarak hesaplandı. TÜİK’in açıkladığı ekim ayı Yİ-ÜFE verileriyle ortaya çıkan oran, yeni yılda çok sayıda vergi, harç, ceza ve maktu tutarın belirlenmesinde esas alınacak.
2027 YILI YENİDEN DEĞERLEME ORANI YÜZDE 27,83
2027 yılında uygulanacak yeniden değerleme oranı yüzde 27,83 olarak hesaplandı. Oran, TÜİK’in ekim ayına ilişkin Yurt İçi Üretici Fiyat Endeksi verilerinin açıklanmasıyla ortaya çıktı.
Yeniden değerleme oranı, yeni yılda çok sayıda vergi, harç, ceza ve maktu tutarın güncellenmesinde temel göstergelerden biri olacak.
YENİDEN DEĞERLEME ORANI NASIL BELİRLENİYOR?
Vergi Usul Kanunu’na göre yeniden değerleme oranı, yeniden değerleme yapılacak yılın ekim ayında, ekim ayı dahil olmak üzere Yurt İçi Üretici Fiyat Endeksi’nde meydana gelen ortalama fiyat artışı esas alınarak belirleniyor.
Bu nedenle 2027’de uygulanacak oran, 2026 yılı ekim ayı Yİ-ÜFE verilerinin açıklanmasıyla hesaplanabilir hale geldi.
CUMHURBAŞKANININ ORANI DEĞİŞTİRME YETKİSİ VAR
Ancak yüzde 27,83’lük yeniden değerleme oranı, bütün vergi ve harçların kesin olarak aynı oranda artırılacağı anlamına gelmiyor.
İlgili kanunlarda Cumhurbaşkanına bazı vergi, harç ve maktu tutarlarda yeniden değerleme oranını artırma veya azaltma yetkisi veriliyor. Bu nedenle 2027’de uygulanacak kesin artış oranları, yıl sonunda alınabilecek Cumhurbaşkanı kararları ve yayımlanacak düzenlemelerle farklılaşabilecek.
YENİDEN DEĞERLEME ORANI İLE NELER DEĞİŞİYOR?
Yeniden değerleme oranı yalnızca tek bir vergi kalemini değil, mevzuatta bu orana bağlanan çok sayıda parasal tutarı ilgilendiriyor.
Yeni yılda çeşitli vergi tarifeleri, maktu harçlar, idari para cezaları ve mevzuatta yeniden değerleme mekanizmasına bağlı parasal sınırlar bu oran dikkate alınarak güncellenebiliyor.
EHLİYET VE PASAPORT HARÇLARI DA GÜNDEMDE
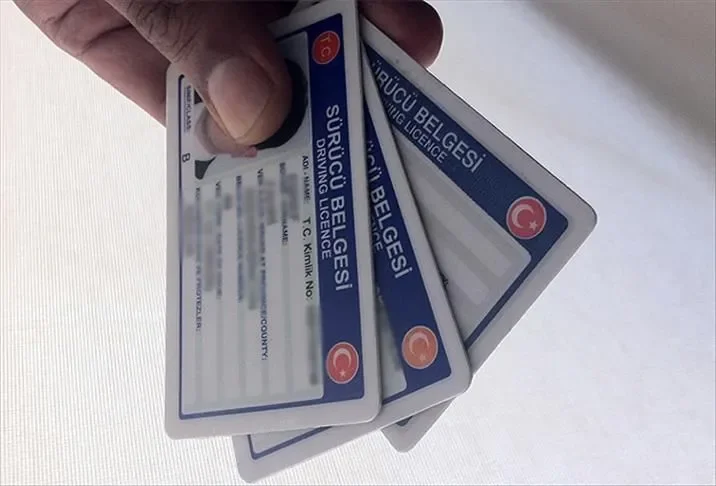
Yeniden değerleme oranının ardından en fazla merak edilen başlıklar arasında ehliyet ve pasaport işlemlerinde uygulanan maktu harçlar bulunuyor.
Harçlar Kanunu kapsamındaki çok sayıda maktu tutarın yeni yıldaki seviyesi, ilgili mevzuat ve yıl sonunda yapılacak resmi düzenlemelerle kesinleşecek.
MTV İÇİN DE KRİTİK ORAN
Motorlu Taşıtlar Vergisi’nde de yeniden değerleme oranı önemli bir referans oluşturuyor. Kanuna göre taşıt değerleri ve vergi miktarları her takvim yılı başından itibaren yeniden değerleme oranı doğrultusunda artırılıyor.
Ancak Cumhurbaşkanının MTV’de uygulanacak oranı yasal sınırlar içinde farklı belirleme yetkisi bulunuyor. Bu nedenle yüzde 27,83’lük oran üzerinden şimdiden kesin MTV tutarı hesaplamak doğru olmayacak.
VERGİ TARİFELERİ VE PARASAL SINIRLAR DEĞİŞEBİLİYOR
Yeniden değerleme oranı bazı vergi kanunlarında yer alan maktu tutarlar, istisna sınırları ve çeşitli parasal hadlerin güncellenmesinde de kullanılıyor.
2027’de hangi tutarın hangi seviyeye çıkacağı, ilgili mevzuat hükümleri ve yıl sonunda yayımlanacak resmi düzenlemeler sonrasında kesinlik kazanacak.
TRAFİK VE İDARİ PARA CEZALARINDA DA ETKİLİ
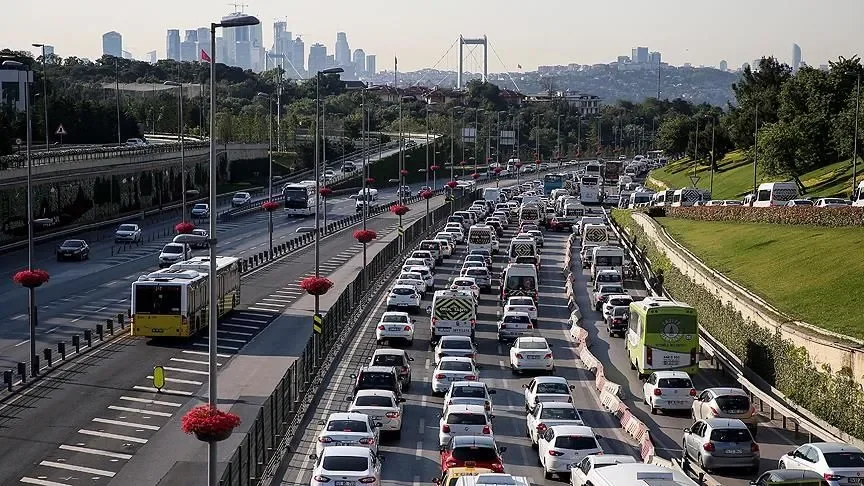
Yeniden değerleme oranının etkilediği alanlardan biri de mevzuatta yıllık olarak güncellenen idari para cezaları.
Bu kapsamda trafik cezaları dahil yeniden değerlemeye bağlı ceza tutarlarının 2027 seviyeleri, ilgili düzenlemelerin ardından kesinleşecek.
ORAN RESMİ GAZETE’DE İLAN EDİLECEK
TÜİK verileriyle yeniden değerleme oranının hesaplanmasını sağlayan veri ortaya çıkarken oran, Hazine ve Maliye Bakanlığının Vergi Usul Kanunu Genel Tebliği ile Resmî Gazete’de ilan ediliyor.
Böylece 2027 yılında uygulanacak vergi, harç, ceza ve diğer parasal hadler açısından resmi süreç tamamlanmış olacak.
2027’DE HANGİ KALEMLER DEĞİŞECEK?
Yüzde 27,83’lük yeniden değerleme oranıyla birlikte gözler yıl sonunda yapılacak düzenlemelere çevrildi.
Ehliyet ve pasaport harçları, Motorlu Taşıtlar Vergisi, çeşitli idari para cezaları, vergi tarifelerindeki parasal sınırlar ve yeniden değerlemeye bağlı diğer maktu tutarlar yeni yılda değişmesi beklenen başlıca alanlar arasında bulunuyor. Kesin tutarlar ise ilgili düzenlemeler yayımlandıkça belli olacak.
Bir yanıt yazın